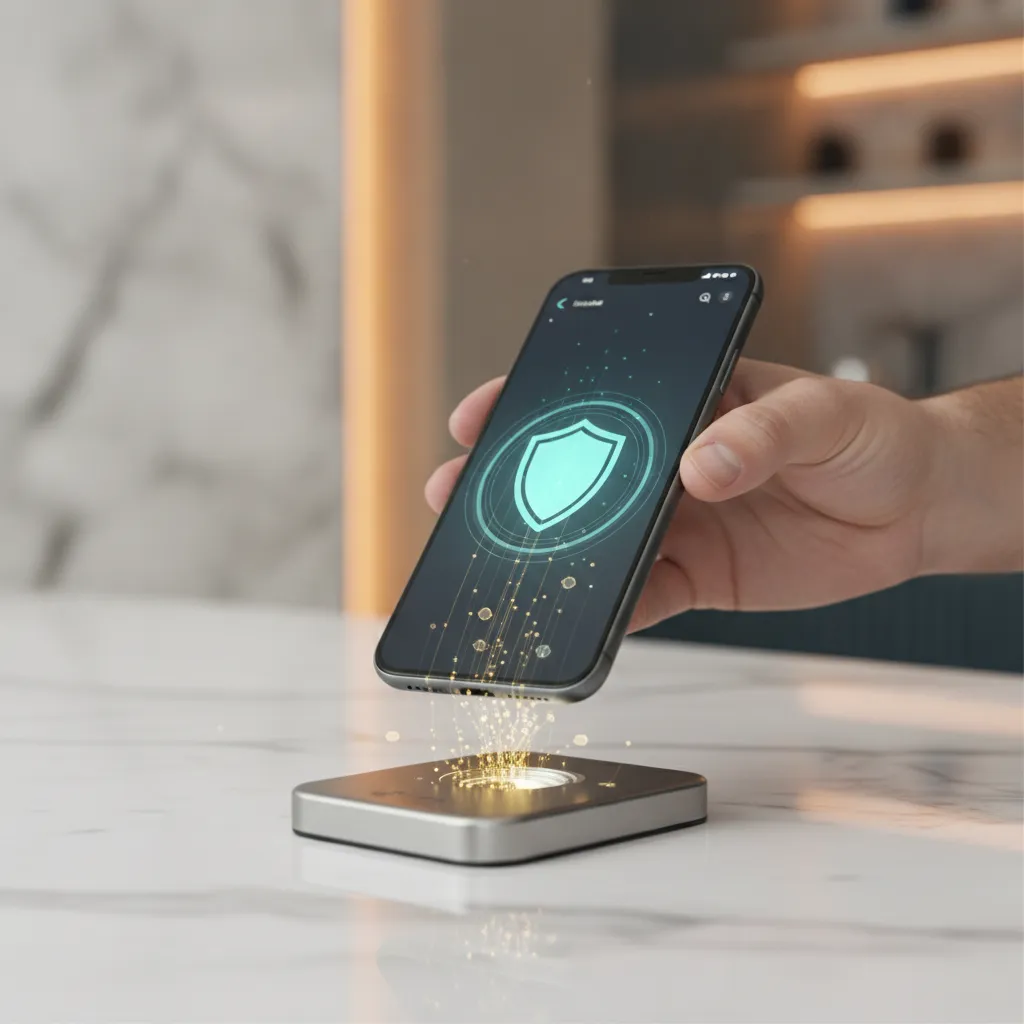
تعمل المحافظ الرقمية بحفظ بيانات بطاقتك البنكية داخل تطبيق على الهاتف بعد استبدال رقمها الحقيقي برمز مشفّر (Token)، ثم ترسل هذا الرمز إلى جهاز الدفع عبر تقنية الاتصال قريب المدى NFC عند تقريب الهاتف، أو عبر الإنترنت عند الشراء أونلاين، ولا تتم العملية إلا بعد التحقق ببصمتك أو رمزك السري. لذلك لا يرى التاجر رقم بطاقتك الفعلي، ويمكنك إيقاف المحفظة عن بُعد إذا فُقد الهاتف. ومن أشهرها Apple Pay وGoogle Wallet، إلى جانب محافظ محلية تحفظ رصيداً داخلها وتتيح التحويل بين المستخدمين.
ما هي المحفظة الرقمية وكيف بدأت رحلة تطورها؟
ببساطة، المحفظة الرقمية هي تطبيق ذكي يحل محل محفظتك الجلدية التقليدية بكل ما فيها. بدلاً من تكدس البطاقات البلاستيكية والعملات الورقية داخل جيبك، يتم تشفير بياناتك المالية وحفظها داخل تطبيق على هاتفك. بمجرد تقريب الهاتف من جهاز الدفع في أي متجر أو مطعم، تنتهي المهمة في ثوانٍ معدودة. هذه الرحلة بدأت كوسيلة بسيطة لسداد فواتير الإنترنت، لكنها تحولت اليوم إلى منصات متكاملة تدير التحويلات، وتمنحك خصومات حصرية، وتشعرك بحرية مالية لم تكن متاحة من قبل.
تعتمد هذه التقنية على ما يُعرف بـ “الاتصال قريب المدى” (NFC)، وهي اللغة التي يتحدث بها هاتفك مع أجهزة الدفع. هذا التطور يجسد روح التيسير التي حثنا عليها ديننا الحنيف في المعاملات؛ فكما قال رسول الله صلى الله عليه وسلم: “رحم الله رجلاً سمحاً إذا باع، وإذا اشترى، وإذا اقتضى”. والسماحة هنا تظهر في مرونة تبادل المنافع وسرعة سداد الحقوق بوسائل حديثة وموثوقة. اليوم، لم يعد الأمر مقتصرًا على المال، بل امتد ليشمل تخزين تذاكر الطيران، وبطاقات الولاء، وحتى هويتك الرسمية في بعض الدول.
كيف تعمل المحافظ الرقمية تقنياً خلف الكواليس؟
كثيرون يتوجسون خيفة: كيف نثق بوضع أرقام بطاقاتنا داخل تطبيق؟ السر يكمن في عبقرية “الترميز” أو (Tokenization). حين تُدخل بيانات بطاقتك، التطبيق لا يحتفظ برقمها الحقيقي المطبوع على البلاستيك، بل يستبدله بـ “رمز” فريد مشفر. هذا الرمز هو ما يتحرك في الفضاء الرقمي عند الدفع. حتى لو حاول متسلل ما اعتراض العملية، لن يجد سوى شفرة عشوائية لا قيمة لها خارج تلك اللحظة، مما يعني أن بياناتك الحقيقية تظل مخفية تماماً خلف حصون برمجية منيعة.
الأمان الرقمي هنا لا يعتمد على الصدفة. هناك طبقات حماية تجعل اختراق محفظتك أمراً شبه مستحيل:
- بصمة الإصبع والوجه: مفاتيح بيومترية فريدة تضمن أنك الوحيد المتحكم.
- رمز المرور (PIN): خط الدفاع التقليدي الذي لا يعرفه غيرك.
- التشفير اللحظي: بياناتك تتحول إلى رموز غير قابلة للقراءة لأي طرف ثالث.
فوائد استخدام المحافظ الرقمية في حياتنا اليومية
لماذا يهجر الملايين الكاش لصالح المحافظ الرقمية؟ السبب يتلخص في: السرعة، الأمان، والوعي المالي. لن تضطر لانتظار “الفكة” أو البحث في جيوبك عن عملات معدنية ضائعة. وفي حال فُقد هاتفك، تظل أموالك محصنة خلف بصمتك، ويمكنك مسح بياناتك عن بعد فوراً، عكس المحفظة التقليدية التي تضيع بضياعها كل مدخراتك. المثير حقاً هو قدرة هذه التطبيقات على منحك تقارير فورية توضح أين ذهب كل قرش، مما يعزز “الرشد” في الإنفاق ويجعلك سيد ميزانيتك الشخصية.
تخيل أنك في رحلة سفر؛ لست مضطراً لحمل رزم من الأوراق النقدية التي قد تتعرض للسرقة. بلمسة واحدة، يمكنك إرسال المال لصديق أو سداد فواتيرك وأنت في مكانك. هذا الجدول يوضح لك الفرق الجوهري بين الأسلوب القديم والحديث:
| وجه المقارنة | المحفظة التقليدية | المحفظة الرقمية |
|---|---|---|
| سهولة الاستخدام | بحث يدوي عن الكاش أو البطاقة | بلمسة واحدة أو تقريب الهاتف |
| الأمان | ضياعها يعني ضياع المال غالباً | محمية ببصمات حيوية وتشفير معقد |
| إدارة النفقات | تعتمد على الذاكرة أو التدوين اليدوي | تلقائية مع رسوم بيانية فورية |
| المكان | مرتبطة بوجودها المادي معك | تعمل في أي متجر يدعم الدفع اللاتلامسي وفي الشراء عبر الإنترنت |
التحديات وكيفية الحفاظ على أمان أموالك الرقمية
لكن، دعونا نتحدث بصراحة؛ العالم الرقمي له “نشالوه” أيضاً. حماية أموالك تبدأ من يقظتك الشخصية. القاعدة الذهبية هي: لا تشارك رموز الدخول مع أي شخص مهما ادعى رسمية منصبه. احذر من رسائل “التصيد” التي تصل عبر واتساب أو البريد تدعي أنها من بنكك؛ البنوك الحقيقية لا تطلب بياناتك الحساسة بهذه الطريقة أبداً. حافظ على تحديث التطبيق باستمرار، فالتحديثات ليست مجرد ميزات جديدة، بل هي دروع أمان إضافية تسد الثغرات.
يُنصح دائماً بتفعيل “التحقق بخطوتين”. تذكر أن الحفاظ على المال أمانة استرعانا الله إياها، كما قال تعالى: {وَلَا تُؤْتُوا السُّفَهَاءَ أَمْوَالَكُمُ الَّتِي جَعَلَ اللَّهُ لَكُمْ قِيَامًا}. سواء كان مالك في خزنة حديدية أو في تطبيق هاتفي، فالحذر واجب. استثمر دقائق قليلة في فهم إعدادات الخصوصية، وستكتشف أن الأمر بسيط جداً بمجرد أن يتحول إلى عادة يومية ذكية.
مستقبل التعاملات المالية: هل نحن أمام نهاية عصر الكاش؟
نحن نعيش الآن مرحلة انتقالية كبرى، فالمحافظ الرقمية ليست مجرد “موضة” بل هي العمود الفقري لاقتصاد المستقبل. في منطقتنا العربية والخليجية على وجه الخصوص، نرى تسارعاً مذهلاً في اعتماد الدفع الرقمي حتى في أصغر البقالات. هذا التحول يعزز “الشمول المالي”، حيث يمكن لأي شخص يملك هاتفاً إدارة أمواله والمشاركة في الدورة الاقتصادية دون الحاجة لزيارة فروع البنوك المزدحمة أو التعقيدات الورقية القديمة.
فهم كيفية عمل هذه المحافظ لم يعد ترفاً، بل مهارة أساسية للعيش في عصرنا الحديث. هذه الأدوات وُجدت لتخدمك وتمنحك السرعة والأمان بضغطة زر واحدة. لقد انتقلنا من عصر “المال الملموس” إلى عصر “القيمة الرقمية المحمية”. لا تتردد في الانضمام لهذا العالم؛ استخدم التقنية بوعي، واجعل حياتك أسهل، واستمتع بالحرية والتحكم الكامل الذي توفره لك محفظتك الرقمية في كل خطوة.
الأسئلة الشائعة
ما أنواع المحافظ الرقمية؟
محافظ تحفظ بطاقاتك البنكية وتدفع بها مثل Apple Pay وGoogle Wallet، ومحافظ برصيد مستقل تشحنها وتحوّل منها للآخرين، ومحافظ العملات المشفرة التي تحفظ مفاتيح الوصول إلى الأصول الرقمية.
هل تعمل المحفظة الرقمية بدون إنترنت؟
الدفع بتقريب الهاتف في المتاجر يعمل غالباً دون اتصال لأن الرمز المشفّر محفوظ على الجهاز، أما التحويلات والشراء أونلاين وتحديث الرصيد فتحتاج إلى إنترنت.
ماذا أفعل إذا سُرق هاتفي؟
اتصل ببنكك لإيقاف البطاقة المرتبطة، واستخدم خدمة العثور على الجهاز لقفله أو مسح بياناته عن بُعد، وغيّر كلمات المرور. ولمزيد من الحماية اطّلع على علامات اختراق الجوال.
هل تفرض المحافظ الرقمية رسوماً؟
الدفع بالبطاقة عبر Apple Pay أو Google Wallet لا يكلف المستخدم غالباً رسوماً إضافية، لكن بعض المحافظ المحلية تفرض رسوماً على السحب النقدي أو التحويل، فراجع جدول رسومها قبل الاستخدام.